Seguro de coches compartidos: la cobertura que todo usuario debe conocer
Los coches compartidos permiten usar un vehículo cuando se necesita, sin asumir los gastos de compra y mantenimiento, pero los riesgos de conducir el coche siguen existiendo. El seguro es una pieza clave para cubrir esos riesgos, aunque las condiciones varían mucho según la plataforma. Este artículo resume la estructura básica del seguro de coches compartidos, las coberturas habituales y las situaciones que no siempre están incluidas, además de explicar cómo actuar tras un siniestro y qué aspectos revisar al leer las condiciones.
Autor: Equipo editorial de 車馳共享 Fecha de publicación Lectura aproximada: 9 min
Estructura básica del seguro de coches compartidos
El seguro de coches compartidos suele ser contratado por el propietario del vehículo o por la plataforma operadora, y el usuario, durante el periodo de alquiler, normalmente pasa a ser beneficiario o asegurado, aunque los detalles dependen del modelo de servicio. En general, la póliza incluye la responsabilidad civil frente a terceros, los daños y el robo del vehículo, y algunas plataformas añaden una cobertura de accidentes personales. El usuario debe revisar la aseguradora, el plazo de cobertura y el alcance de los vehículos asegurados, y confirmar que el tiempo de alquiler queda completamente dentro de la protección.
La estructura del seguro también puede variar según la forma de cobro, por ejemplo, en los alquileres por horas o por minutos la cobertura suele vincularse a la hora de inicio y de fin de la reserva. Algunas plataformas muestran un resumen del seguro en la aplicación, aunque el texto completo de la póliza es el que prevalece. Si tiene dudas sobre la estructura, conviene consultar los documentos antes de alquilar, en lugar de dar por supuesto que todas las situaciones están cubiertas.
Además, el seguro de un vehículo compartido es distinto del de un coche particular, porque el vehículo puede ser conducido alternativamente por varios usuarios. La aseguradora aprueba la cobertura según los requisitos que establece la plataforma sobre los conductores, su edad y su experiencia al volante. El usuario debe comprobar que cumple estos requisitos, de lo contrario, aunque exista póliza, podría encontrar obstáculos al presentar una reclamación. Entender esta estructura básica es el punto de partida para evaluar cualquier seguro de coche compartido.
Coberturas habituales
El seguro de coches compartidos suele cubrir la indemnización por lesiones personales y daños materiales a terceros, una protección básica que la normativa de la mayoría de las regiones exige. También es habitual que la póliza incluya los daños al propio vehículo, como colisiones o arañazos, así como el robo o el vandalismo deliberado. Algunas pólizas establecen una franquicia, por lo que, aunque el seguro cubra el siniestro, el usuario debe asumir una cantidad determinada; por ello, antes de alquilar conviene conocer el importe de la franquicia y cómo se calcula.
Algunas plataformas ofrecen opciones adicionales, como coberturas complementarias que reducen la franquicia o servicios de asistencia en carretera en determinadas circunstancias. Estos extras pueden mejorar la protección, pero normalmente implican un pago adicional, por lo que el usuario debe comparar su utilidad real. Por otro lado, las coberturas médicas o de accidentes personales suelen limitarse al conductor y a los pasajeros, y no a todos los peatones, así que al leer la póliza hay que fijarse en los beneficiarios y en los límites de indemnización.
Como el contenido de las coberturas varía según la plataforma y la región, el usuario no debe asumir que todos los riesgos están transferidos solo porque el vehículo "está asegurado". La descripción concreta de las coberturas, los límites de indemnización y las situaciones en las que se puede reclamar deben comprobarse uno por uno en la póliza. Hacer una lista de estas coberturas habituales ayuda al usuario a identificar rápidamente qué riesgos están protegidos y cuáles debe seguir vigilando por su cuenta.
Situaciones que no siempre están incluidas
Aunque se haya contratado el seguro de coches compartidos, hay situaciones que normalmente quedan fuera de la cobertura y que el usuario debe conocer de antemano. Por ejemplo, si el conductor conduce bajo los efectos del alcohol o de medicamentos, no tiene un permiso de conducir válido o provoca un accidente por infringir el código de tráfico, la aseguradora suele rechazar la cobertura o aplicar reducciones. Asimismo, usar el vehículo fuera de la zona autorizada, cederlo a una persona no registrada o emplearlo para transportar pasajeros con fines lucrativos también puede estar fuera de las condiciones de la póliza.
Algunas pérdidas también pueden quedar excluidas, como la pérdida de objetos personales en el interior del vehículo, el desgaste normal de los neumáticos y de la carrocería, o los daños causados intencionadamente. Si el accidente ocurre en una zona o en una vía prohibidas por la póliza, la indemnización también puede verse limitada. El usuario debe prestar especial atención a la sección de «exclusiones», ya que es allí donde suele determinarse si una reclamación puede prosperar, y es un apartado que a menudo se pasa por alto cuando se alquila con prisas.
Por eso, entender lo que no está cubierto es tan importante como conocer la cobertura del seguro. Antes de conducir, el usuario puede revisar si su comportamiento cumple con las condiciones, por ejemplo, si conduce según lo establecido y si utiliza el vehículo conforme al contrato. Ante cualquier duda, conviene consultar a la plataforma o a la aseguradora de forma proactiva, en lugar de descubrir después que la protección no era aplicable. Conocer estos límites ayuda a evitar disputas innecesarias y pérdidas tras un accidente.
- Conducir bajo los efectos del alcohol o de medicamentos
- Conducir sin licencia de conducir válida
- Usar el vehículo para fines contrarios al contrato, como transportar pasajeros con ánimo de lucro
- Pérdida o daño de objetos personales dentro del vehículo
- Pérdidas causadas por actos intencionados o por infringir las normas de tráfico
Pasos a seguir tras un accidente
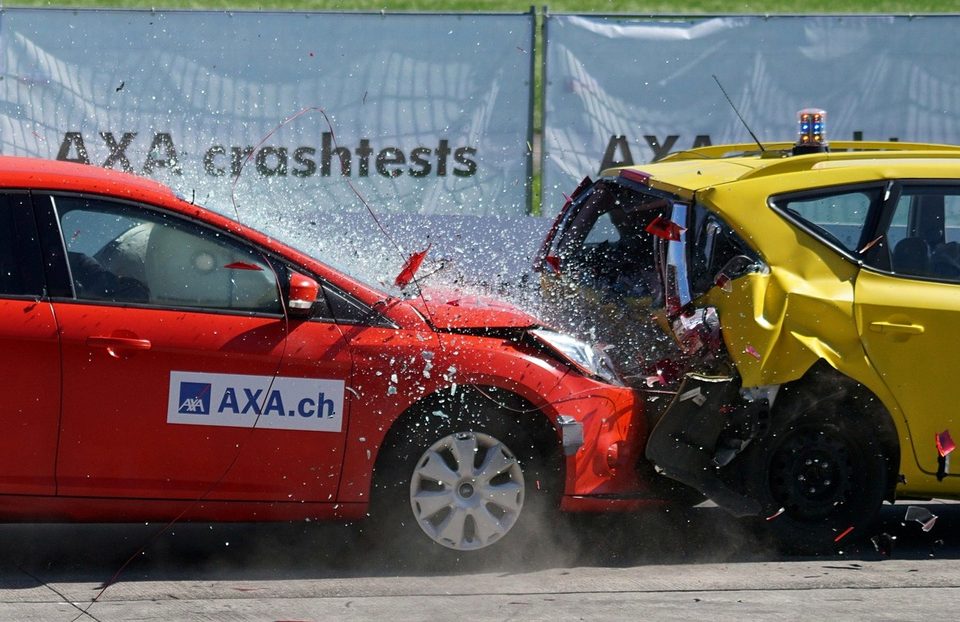
Tras un accidente, lo primero es garantizar la seguridad de las personas; si alguien resulta herido, hay que llamar de inmediato a los servicios de emergencia. Después, en la medida de lo posible, fotografíe los daños del vehículo, el lugar del suceso, el entorno y los datos de los vehículos implicados, ya que estos registros suelen ser decisivos al reclamar más adelante. Asimismo, siga las indicaciones de la aplicación, notifique al operador del servicio de coche compartido y complete el informe del accidente según lo solicitado. No repare ni mueva el vehículo sin autorización, salvo que sea necesario para evitar un peligro mayor.
Si hay daños a terceros o a bienes ajenos, intercambie, en la medida de lo posible, datos de identidad y de seguro con la otra parte, y conserve fotografías de la escena y los datos de contacto de los testigos. Si acude la policía, describa los hechos con veracidad y solicite el número del informe de accidente para su seguimiento posterior. Algunas pólizas exigen presentar una notificación por escrito dentro de un plazo determinado, por lo que no debe demorar la gestión para no afectar su derecho a reclamar. Durante todo el proceso, mantenga la calma y registre la información con precisión, lo que ayuda a esclarecer la responsabilidad.
Después, conserve todos los documentos pertinentes, incluidos recibos, notificaciones, números de informe y el historial de comunicaciones con el operador. Si el resultado de la reclamación no es el esperado, revise con atención la póliza y la explicación de la indemnización proporcionada por el operador, y luego considere consultar a la aseguradora o presentar una queja. Si la disputa no se resuelve, puede recurrir a una mediación independiente o solicitar asesoramiento legal. Un seguimiento ordenado de cada paso hace que todo el proceso de reclamación sea más claro.
Puntos clave al leer las condiciones del seguro
Al leer las condiciones del seguro de coche compartido, primero conviene fijarse en el momento en que la cobertura entra en vigor y termina, y confirmar si abarca todo el periodo de alquiler, incluido el tiempo antes del inicio y después del fin del viaje. En segundo lugar, revise los límites de indemnización y las franquicias para entender cuánto tendría que asumir en cada situación. También es importante la parte relativa a los derechos de la aseguradora, por ejemplo, si puede negarse a indemnizar o reclamar cantidades en determinadas circunstancias.
Además, preste especial atención a los requisitos sobre el «perfil del conductor», como la edad mínima, los años de antigüedad del permiso y las categorías de vehículo que puede conducir. Si no se cumplen, la cobertura podría reducirse o cancelarse. La definición de «conductor autorizado» también merece atención, pues conducir el vehículo una persona no autorizada suele constituir una exclusión. Si encuentra términos que no entiende, consulte al operador o a la aseguradora para evitar malentendidos en el futuro.
Por último, compare el contenido de las distintas opciones de cobertura y no se fije solo en la prima. Revise si las coberturas adicionales requieren un pago extra y si algunas protecciones solo son válidas en determinadas zonas o franjas horarias. Si las condiciones resultan confusas, le recomendamos guardar una versión escrita y confirmarla con la entidad correspondiente. Comprender bien las condiciones permite conocer con claridad sus derechos y responsabilidades antes de viajar.
Cómo reducir los riesgos
La forma principal de reducir riesgos es familiarizarse con el manejo básico del vehículo y sus dispositivos de seguridad antes de alquilarlo, y revisar cuidadosamente la carrocería por si ya tuviera daños. Si detecta algún problema, regístrelo de inmediato en la aplicación para evitar que más adelante se le atribuyan daños que no causó. Respetar las normas de tráfico, mantener una distancia de seguridad y evitar la fatiga o las distracciones al volante son medidas básicas para reducir los accidentes.
En segundo lugar, cumpla lo establecido en las condiciones, por ejemplo, permitiendo conducir solo a las personas autorizadas, y compruebe que el perfil del conductor sigue cumpliendo los requisitos. Nunca conduzca tras consumir alcohol o medicamentos que afecten a la mente, ya que en estos casos la cobertura suele denegarse o reducirse. Al terminar el viaje, aparque el vehículo en el lugar indicado, asegúrese de que las puertas estén cerradas y de que no quede ningún objeto personal en el interior.
Finalmente, le aconsejamos informarse sobre la cobertura y los procedimientos de indemnización antes de elegir el servicio, y decidir, según sus hábitos de conducción y el uso que vaya a darle, si necesita coberturas adicionales. Estar atento a las actualizaciones de las condiciones y a las notificaciones del operador le ayudará a evitar confusiones por cambios en las normas. Adoptar buenos hábitos de uso no solo reduce los accidentes, sino que también hace que su protección sea más sólida y fiable.
- Revise la carrocería antes de alquilar y registre en la aplicación los daños preexistentes
- Permita conducir el vehículo solo a las personas autorizadas en las condiciones
- Cumpla las normas de tráfico y evite la fatiga, las distracciones y conducir tras beber
- Aparque el vehículo al terminar el viaje y compruebe que esté cerrado y sin objetos olvidados
- Consulte periódicamente las actualizaciones de las condiciones y las notificaciones del operador
Puntos clave
-
Preparación antes de reclamar Tras un accidente, asegúrese primero de que todo está a salvo, registre en la medida de lo posible los datos del lugar y notifique al operador dentro del plazo establecido.
-
Puntos clave de las condiciones Fíjese en el momento de entrada en vigor de la cobertura, los límites de indemnización, las franquicias y los requisitos del conductor para evitar que sus reclamaciones se vean obstaculizadas.
-
Formas de reducir riesgos Respetar las normas de tráfico, permitir conducir solo a personas autorizadas y registrar el estado del vehículo antes y después del alquiler son formas eficaces de reducir las disputas.
Este contenido tiene únicamente fines informativos generales y no constituye asesoramiento profesional.